- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик

Việt Nam hay Trung Quốc: Lựa chọn cơ sở sản xuất túi chống nước vào năm 2026
Sealock sản xuất túi chống thấm nước cho OEM và người mua bán buôn từ các nhà máy ở Đông Quan, Trung Quốc và Thành phố Hồ Chí Minh, Việt Nam, với bất kỳ mẫu mã nào có sẵn nguồn gốc. Đối với các nhà nhập khẩu, quyết định xuất xứ đã thay đổi hai lần vào năm 2026 và hầu hết các lời khuyên tìm nguồn cung ứng trực tuyến hiện đã lỗi thời - bao gồm cả tuyên bố được lặp đi lặp lại rộng rãi rằng Việt Nam miễn thuế. Điều này đặt ra những gì thực sự áp dụng, cách tính toán cho túi xách và yếu tố quyết định nguồn gốc khi nhà cung cấp hoạt động ở cả hai quốc gia.
1. Điều gì đã thay đổi vào năm 2026
Hai sự kiện đặt lại cảnh quan và mọi hướng dẫn được viết trước chúng đều không đáng tin cậy:
- Tháng 2 năm 2026 - Tòa án Tối cao bãi bỏ thuế quan IEEPA.Các mức thuế đối ứng và các nghĩa vụ liên quan đến fentanyl được áp đặt theo thẩm quyền đó đã bị vô hiệu và biện pháp tạm thời toàn cầu là 10% đã được thay thế. Các khoản thuế đã thanh toán trước đây theo mức giá vô hiệu sẽ được hoàn lại, điều này đáng để kiểm tra với nhà môi giới hải quan nếu bạn nhập khẩu trong thời gian đó.
- Ngày 24 tháng 7 năm 2026 — cơ sở về lao động cưỡng bức theo Mục 301 đã thay thế biện pháp tạm thời.USTR áp đặt các khoản thuế mới theo Mục 301 gắn liền với việc thực thi các lệnh cấm nhập khẩu lao động cưỡng bức. Trung Quốc bị áp thuế suất 12,5% theo hành động này và Việt Nam cũng bị áp thuế suất 12,5% sau cuộc điều tra song song theo Mục 301 được kết thúc vào năm 2026 - mặc dù điều này không áp dụng cho tất cả các sản phẩm.
Hệ quả thiết thực đối với nhà nhập khẩu túi xách: Việt Nam không còn là nước xuất xứ miễn thuế. Khoảng cách so với Trung Quốc đã được thu hẹp và lý do nó vẫn tồn tại cũng hẹp hơn những gì hầu hết người mua nghĩ.
2. Làm thế nào để tính toán thực tế cho túi xách
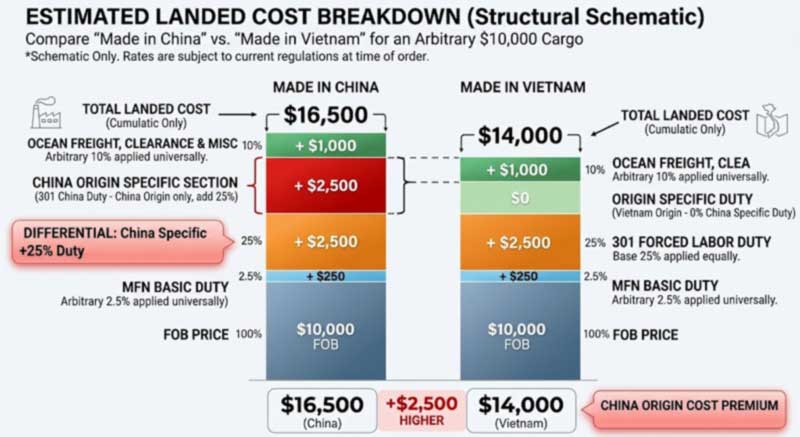
Thuế được xếp chồng lên nhau chứ không phải thuế suất đơn lẻ và các lớp là thứ mà mô hình chi phí cố định cần có:
| Lớp | Áp dụng cho | Lưu ý đối với túi xách |
|---|---|---|
| Thuế cơ sở MFN | Tất cả nguồn gốc | Được thiết lập theo phân loại HTS - túi và hộp thuộc nhóm 4202 và mức giá thay đổi đáng kể tùy theo phân nhóm và chất liệu |
| Cơ sở lao động cưỡng bức theo Mục 301 | Trung Quốc và Việt Nam, trong số những nước khác | 12,5% theo hành động tháng 7 năm 2026; phạm vi sản phẩm không phổ biến |
| Mục 301 dành riêng cho Trung Quốc | chỉ có Trung Quốc | Sự khác biệt về cấu trúc giữa hai nguồn gốc. Hàng tiêu dùng trong Danh sách 4A trước đây chiếm 7,5%, các danh sách khác 25% |
| Mục 232 | Thép, nhôm, đồng, ô tô | Thông thường không liên quan đến túi dệt |
| Phí xử lý hàng hóa | Tất cả các mục | Nhỏ nhưng có thật; đưa nó vào mô hình |
Có hai điều tiếp theo. Đầu tiên, tiêu đề phụ HTS quan trọng hơn quốc gia của lớp đế - việc phân loại túi trong vòng 4202 phụ thuộc vào chất liệu bề mặt bên ngoài và cấu trúc, vì vậy hãy xác nhận điều đó với nhà môi giới trước khi tạo mẫu chứ không phải sau. Thứ hai, sự khác biệt giữa Trung Quốc và Việt Nam hiện nay hầu như xuất phát hoàn toàn từ phần Mục 301 dành riêng cho Trung Quốc, vì cả hai nguồn gốc đều có đường cơ sở về lao động cưỡng bức.
Tỷ giá trong lĩnh vực này đã thay đổi nhiều lần trong vòng một năm và vẫn chịu sự điều hành và kiện tụng.Hãy coi mọi con số ở đây như một cấu trúc để kiểm tra thay vì một báo giá và xác minh mã HTS cụ thể của bạn theo lịch trình hiện tại tại thời điểm bạn đặt hàng.
3. Xuất xứ được xác định bởi sự biến đổi đáng kể chứ không phải bởi địa chỉ trên hóa đơn
Đây là nơi mà việc tìm nguồn cung ứng cơ sở kép gặp trục trặc đối với những người mua coi nó như một công việc giấy tờ. Quốc gia xuất xứ cho mục đích thuế sẽ chỉ ra nơi sản phẩm trải qua quá trình biến đổi đáng kể - nơi vật liệu trở thành một mặt hàng mới với tên, đặc tính và cách sử dụng khác. Cắt, hàn, may và lắp ráp một chiếc túi thành phẩm ở Việt Nam thường là một sự chuyển đổi đáng kể. Việc vận chuyển hàng hóa đã thành phẩm hoặc gần thành phẩm vào Việt Nam để đóng gói lại thì không, và việc xử lý hàng hóa đó như thể đó là một thủ tục hải quan thuộc về nhà nhập khẩu.
Điều đó có ý nghĩa gì trong thực tế khi xác định đơn hàng xuất xứ Việt Nam:
- Bản thân các hoạt động sản xuất phải diễn ra ở đó- cắt, hàn, khâu, lắp ráp và hoàn thiện tấm, không phải đóng gói cuối cùng.
- Nguồn cung ứng linh kiện không tự động phá vỡ nguồn gốc,nhưng nó phải được ghi lại. Vải, dây kéo và phần cứng có thể đến từ chuỗi cung ứng khu vực; sự chuyển đổi mới là điều quan trọng.
- Tài liệu phải hỗ trợ yêu cầu bồi thường— hồ sơ sản xuất, hóa đơn nguyên vật liệu và mô tả quy trình mà cơ quan hải quan có thể xem xét.
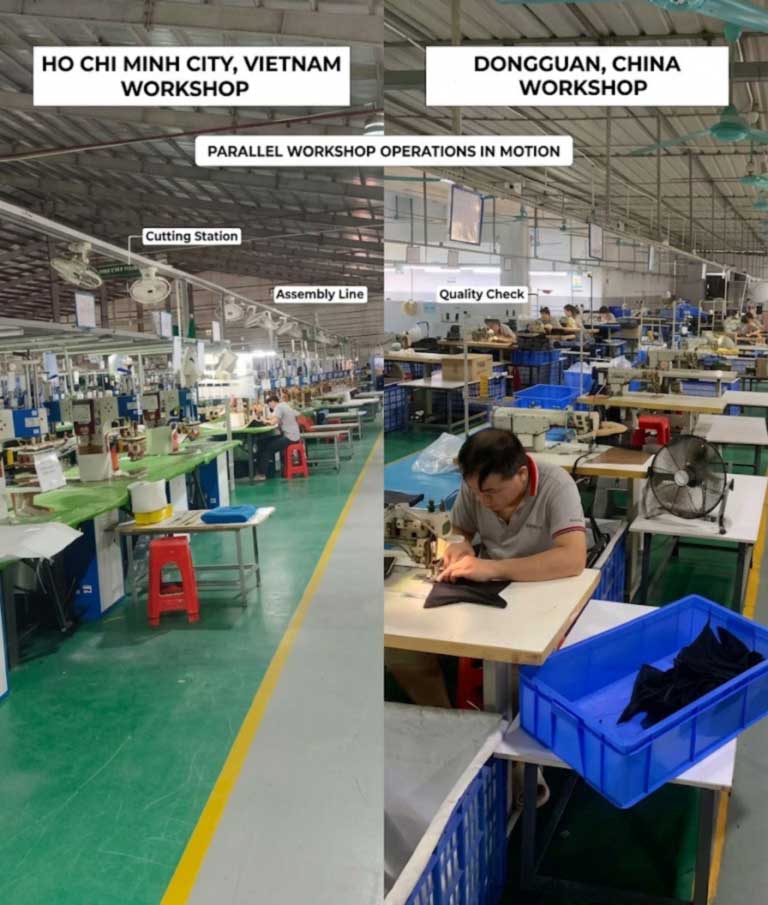
Cơ sở ở Thành phố Hồ Chí Minh của Sealock là một địa điểm sản xuất đầy đủ chứ không phải là điểm hoàn thiện, thực hiện các quy trình tương tự như cơ sở ở Trung Quốc, điều này khiến cho tuyên bố xuất xứ có thể được bảo vệ hơn là danh nghĩa.
4. Tuân thủ lao động cưỡng bức đã trở thành vấn đề thuế quan vào năm 2026
Đây là sự thay đổi mà hầu hết các hướng dẫn tìm nguồn cung ứng chưa tiếp thu được. Cả hai hành động theo Mục 301 của Trung Quốc và Việt Nam vào năm 2026 đều dựa trên cơ sở thực thi lao động cưỡng bức hơn là thâm hụt thương mại. Điều đó điều chỉnh lại các cuộc kiểm tra tuân thủ xã hội từ một hạng mục trách nhiệm của doanh nghiệp thành một hạng mục liên quan trực tiếp đến hải quan và thuế quan, đồng thời nâng cao giá trị của một nhà cung cấp có thể ghi lại các tiêu chuẩn lao động và khả năng truy xuất nguồn gốc nguyên liệu của mình.
Sealock nắm giữ BSCI, SMETA, Sedex và ISO 9001, cùng với HIGG, GRS và SCAN, đồng thời có sẵn hoạt động kiểm tra nhà máy tại cả hai cơ sở. Đối với người mua có kênh hoặc vị trí hải quan có thể yêu cầu bằng chứng hơn là sự đảm bảo, tài liệu đó đáng được xác nhận khi lựa chọn nhà cung cấp hơn là sau khi lô hàng bị giữ lại.
5. Thuế quan là một đầu vào, không phải là quyết định
Những người mua chỉ tối ưu hóa nghĩa vụ thường khám phá ra khoản tiết kiệm ở nơi khác. Sự so sánh đầy đủ:
| Nhân tố | căn cứ Trung Quốc | căn cứ Việt Nam |
|---|---|---|
| Vị trí nhiệm vụ (ràng buộc ở Hoa Kỳ) | Đưa Mục 301 dành riêng cho Trung Quốc lên trên đường cơ sở | Không có Mục 301 dành riêng cho Trung Quốc; mang theo đường cơ sở về lao động cưỡng bức |
| Tốc độ phát triển | Nhanh hơn — R&D, dụng cụ và gia công khuôn đều có mặt ở đây | Phù hợp hơn với các thông số kỹ thuật ổn định, đã được thiết lập |
| Cung cấp linh kiện | Chuỗi cung ứng sâu nhất về vải tráng, khóa kéo và phần cứng | Tìm nguồn cung ứng theo khu vực, cần lập kế hoạch nhiều hơn cho các thành phần chuyên dụng |
| Phát triển mới phức tạp | Ưu tiên cho các dự án nền tảng và hình học mới | Được ưu tiên khi thiết kế đã được chứng minh và chạy |
| Sử dụng tốt nhất cho | Lấy mẫu, phát triển dụng cụ, các chương trình kỹ thuật và khối lượng thấp | Sản xuất số lượng lớn cho các thị trường nhạy cảm với thuế quan |
Mô hình thực tế mà hầu hết các thương hiệu hướng tới không phải là chọn một quốc gia mà phân chia theo chức năng: phát triển và sản xuất công cụ ở Trung Quốc, nơi có kỹ thuật và chế tạo khuôn, sau đó sản xuất tại Việt Nam, nơi có nhiệm vụ thuận lợi. Điều đó chỉ hiệu quả nếu cả hai cơ sở đều nằm trong một công ty chạy cùng hệ thống chất lượng và thông số kỹ thuật - nếu không, thương hiệu đang quản lý hai nhà cung cấp và hai tiêu chuẩn, và việc chuyển giao sẽ trở thành rủi ro của chính thương hiệu đó.
6. Sản xuất cơ sở kép hoạt động như thế nào trong thực tế
- Bất kỳ mô hình, hoặc xuất xứ.Toàn bộ sản phẩm có thể được sản xuất tại một trong hai địa điểm, vì vậy xuất xứ là một quyết định thương mại chứ không phải là giới hạn của sản phẩm.
- Một mẫu được phê duyệt chi phối cả hai.Một mẫu vàng đã ký sẽ được giữ lại để sản xuất tại một trong hai địa điểm, với cùng quy trình kiểm soát IQC, IPQC và OQC ba giai đoạn và cùng một bộ thử nghiệm.
- Các thị trường ngoài Mỹ không phải lúc nào cũng được phục vụ tốt hơn từ Việt Nam.Nếu một chương trình cũng được vận chuyển đến EU hoặc Châu Á, hãy lập mô hình thuế riêng cho từng điểm đến thay vì giả định rằng một điểm xuất phát là tối ưu cho mọi mặt hàng.
- Quyết định trước khi lấy mẫu nếu có thể.Việc di chuyển một chương trình đã thiết lập giữa các địa điểm là có thể thực hiện được nhưng cần phải lập kế hoạch, do đó, việc nâng cấp nó khi tìm hiểu sẽ rẻ hơn so với việc nâng cấp nó sau khi tạo công cụ.
7. Năng lực sản xuất ở cả hai địa điểm
Sealock (YiFuLong Outdoor Gear Co., Ltd.) đã chế tạo túi chống nước trong hơn 20 năm, sản xuất cho các thương hiệu ngoài trời quốc tế bao gồm OSPREY, KAILAS, Helly Hansen, SIMMS, ORVIS và West Marine.
- Quy trình:Hàn tần số cao 27,12 MHz và may công nghiệp, hoạt động như các xưởng riêng biệt trên cùng một sàn sản xuất tại mỗi địa điểm
- MOQ:300 chiếc trên hầu hết các mẫu |Mẫu:7–15 ngày |Số lượng lớn:30–45 ngày
- Điều khoản:FOB Quảng Đông, T/T đặt cọc 30% và số dư 70% khi kiểm tra
- Chứng nhận:ISO 9001, BSCI, SMETA, Sedex, HIGG, GRS, SCAN; kiểm toán nhà máy có sẵn tại một trong hai địa điểm
8. Phạm vi có sẵn từ một trong hai nguồn gốc
Các mô hình được sắp xếp theo danh mục thay vì ưu tiên:
| Hình ảnh | Người mẫu | Loại | Vật liệu | Đánh giá | Trang sản phẩm |
|---|---|---|---|---|---|
|
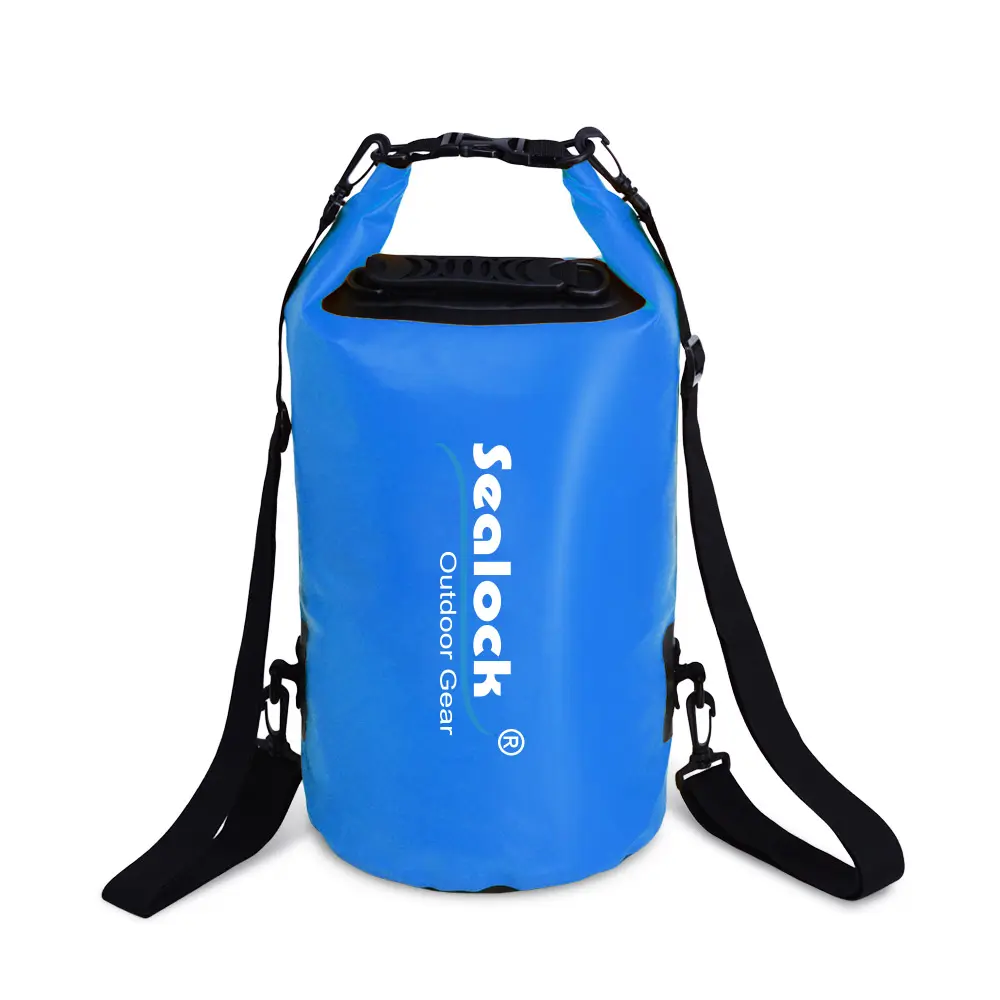
SL-D002 | Túi khô, 5–63L | PVC 500D | IPX7 | Xem |
|
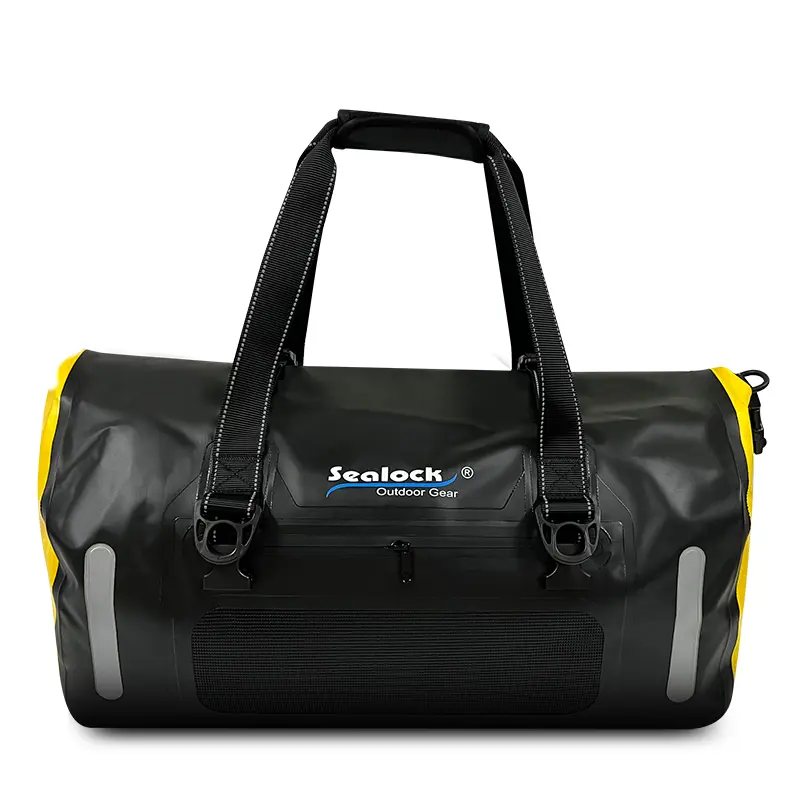
SL-K099 | Duffel, 40/60L | TPU 840D | IPX7 | Xem |
|
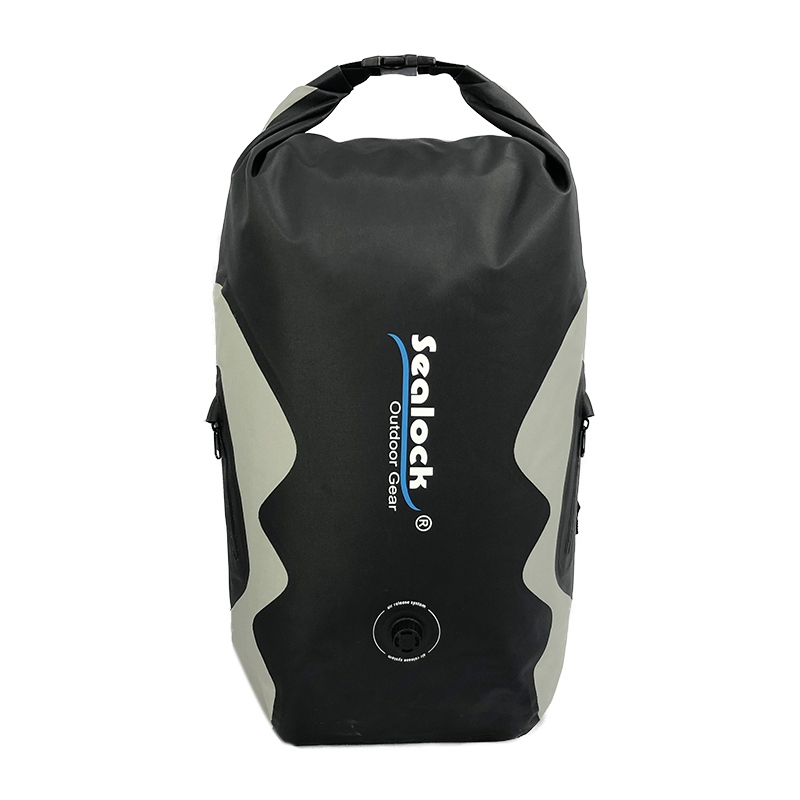
SL-E070 | Ba lô khô, 25L | TPU 420D | IPX8 | Xem |
|
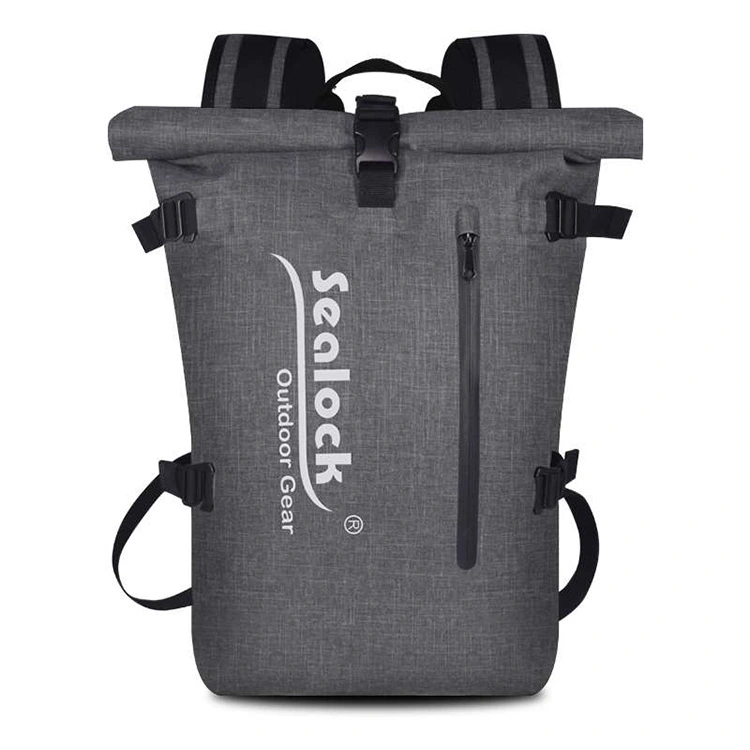
SL-E980 | Ba lô đi lại, 22L | TPU 600D | IPX6 | Xem |
|
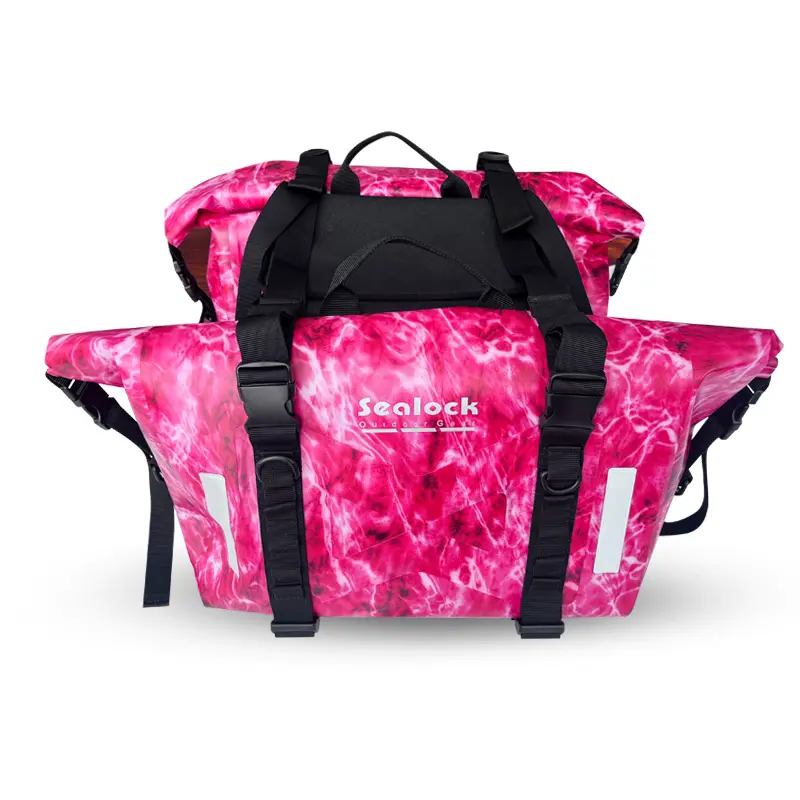
SL-C807 | Hành lý xe máy, 45L | 500D PVC / 420D TPU | IPX6 | Xem |
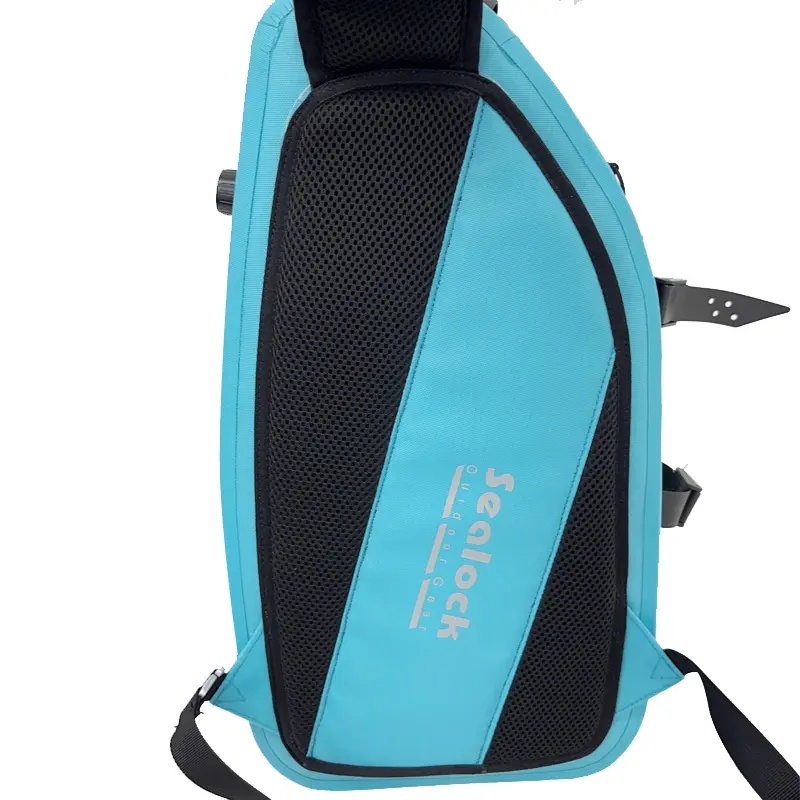
|
SL-E868A | Dây câu cá, 12L | TPU 840D | IPX8 | Xem |
Đầy đủ các hạng mục ngồi dướitúi chống nước, ba lô khô, Vàtúi khô. Phương pháp chi phí thực địa cho đơn đặt hàng số lượng lớn được đề cập tronghướng dẫn mua số lượng lớn cho nhà nhập khẩuvà các phương án xây dựng trong hướng dẫnkết cấu khâu và hàn.
9. Kiểm soát chất lượng giống hệt nhau trên các trang web
Mỗi lô tại một trong hai địa điểm đều chạy IQC trên vải, khóa kéo và phần cứng đến; IPQC đang được xử lý trên cả dây chuyền hàn và dây chuyền may, bao gồm các thử nghiệm bong tróc trên các mối hàn mẫu khi bắt đầu chạy và kiểm tra mật độ mũi khâu cũng như độ căng; và OQC với việc lấy mẫu AQL, thử nghiệm ngâm hàng loạt hoặc thử nghiệm trong mưa theo xếp hạng đã nêu của từng mẫu và so sánh mẫu vàng có chữ ký. Quy trình kiểm tra đầy đủ của khách hàng — mở hộp, hút chân không, nghỉ tĩnh trong 24 giờ và xác định rò rỉ không khí — có thể được chứng kiến từ đầu đến cuối, với sự kiểm tra của SGS hoặc QIMA. Tiêu chuẩn được quy định trongtiêu chuẩn kiểm soát chất lượng sản xuất chống thấm.
10. Câu hỏi thường gặp
Hỏi: Việt Nam vẫn được miễn thuế đối với hàng nhập khẩu từ Mỹ?
Đáp: Không, và đây là tuyên bố lỗi thời phổ biến nhất trong các hướng dẫn tìm nguồn cung ứng. Việt Nam phải chịu mức thuế suất 12,5% theo Mục 301 vào năm 2026 sau cuộc điều tra về lao động cưỡng bức, thay thế biện pháp tạm thời theo phán quyết tháng 2 của Tòa án Tối cao. Lợi thế so với Trung Quốc hiện nay đến từ việc Việt Nam không áp dụng các nghĩa vụ cụ thể theo Mục 301 của Trung Quốc, chứ không phải do được miễn thuế.
Hỏi: Cụ thể mức giá nào sẽ được áp dụng cho túi của chúng tôi?
Trả lời: Điều này phụ thuộc vào phân nhóm HTS của bạn trong nhóm 4202, đề cập đến vật liệu và kết cấu bề mặt bên ngoài, cùng với các lớp áp dụng cho nguồn gốc của bạn. Xác nhận việc phân loại với nhà môi giới hải quan và kiểm tra lịch trình hiện tại tại thời điểm đặt hàng — tỷ giá ở khu vực này đã thay đổi nhiều lần trong năm 2026.
Hỏi: Có thể cứ lấy hàng thành phẩm ở Việt Nam để đổi xuất xứ được không?
Đáp: Không. Nguồn gốc đi theo sự biến đổi đáng kể - trong đó các tài liệu trở thành một mặt hàng mới với tên gọi, đặc tính và cách sử dụng khác. Việc đóng gói hoặc hoàn thiện nhẹ nhàng không đủ điều kiện và việc tiếp xúc thuộc về nhà nhập khẩu. Các đơn hàng có nguồn gốc từ Việt Nam ở đây được sản xuất từ đầu đến cuối, đó là điều khiến cho tuyên bố có thể được bảo vệ.
Hỏi: Chúng ta có nên chuyển mọi thứ về Việt Nam không?
A: Hiếm khi có câu trả lời tốt nhất. Quá trình phát triển, gia công và gia công khuôn nhanh hơn ở Trung Quốc và các hình học mới phức tạp được lấy mẫu tốt hơn ở đó; Việt Nam phù hợp với việc sản xuất số lượng lớn theo tiêu chuẩn kỹ thuật đã được thiết lập cho các thị trường nhạy cảm về thuế quan. Việc phân chia theo chức năng trong một nhà cung cấp thường mạnh hơn việc phân bổ lại vị trí bán buôn.
Hỏi: Tại sao hiện nay việc kiểm tra tuân thủ xã hội lại quan trọng đối với thuế quan?
Đáp: Bởi vì các hành động theo Mục 301 năm 2026 chống lại cả hai quốc gia đều dựa trên cơ sở thực thi lao động cưỡng bức hơn là thâm hụt thương mại. Điều đó làm cho các tiêu chuẩn lao động được ghi lại và khả năng truy xuất nguồn gốc nguyên liệu có liên quan về mặt thương mại thay vì hoàn toàn là vấn đề CSR - tài liệu BSCI, SMETA và Sedex có sẵn tại đây, với kiểm toán nhà máy tại một trong hai địa điểm.
Hỏi: Làm cách nào để chúng tôi chuyển đổi nguồn gốc của một chương trình hiện có?
Trả lời: Cùng một mô hình có thể được sản xuất tại một trong hai địa điểm dựa trên một mẫu vàng đã được phê duyệt và cùng một hệ thống chất lượng, vì vậy đây là một hoạt động lập kế hoạch chứ không phải là tái phát triển. Hãy nêu nó khi có yêu cầu nếu có thể; di chuyển sau khi gia công dụng cụ là hoàn toàn khả thi nhưng mất nhiều thời gian thực hiện hơn.
Yêu cầu đề xuất xuất xứ
Gửi thị trường đích, loại sản phẩm và số lượng mục tiêu của bạn và chúng tôi có thể tư vấn cơ sở nào phù hợp với vị trí nhiệm vụ của bạn và báo giá cả hai -gửi một cuộc điều tra. Sealock đáp ứng các yêu cầu mua sắm trong vòng 24 giờ, với hoạt động sản xuất từ Đông Quan, Trung Quốc hoặc Thành phố Hồ Chí Minh, Việt Nam.
Thông tin về thuế quan trong bài viết này phản ánh các biện pháp được báo cáo công khai kể từ khi xuất bản và chỉ được cung cấp làm thông tin cơ bản. Giá cả và phạm vi sản phẩm trong lĩnh vực này thay đổi thường xuyên và có thể bị điều hành và kiện tụng. Xác nhận phân loại của bạn và mức giá áp dụng hiện tại với nhà môi giới hải quan được cấp phép trước khi đưa ra quyết định tìm nguồn cung ứng.